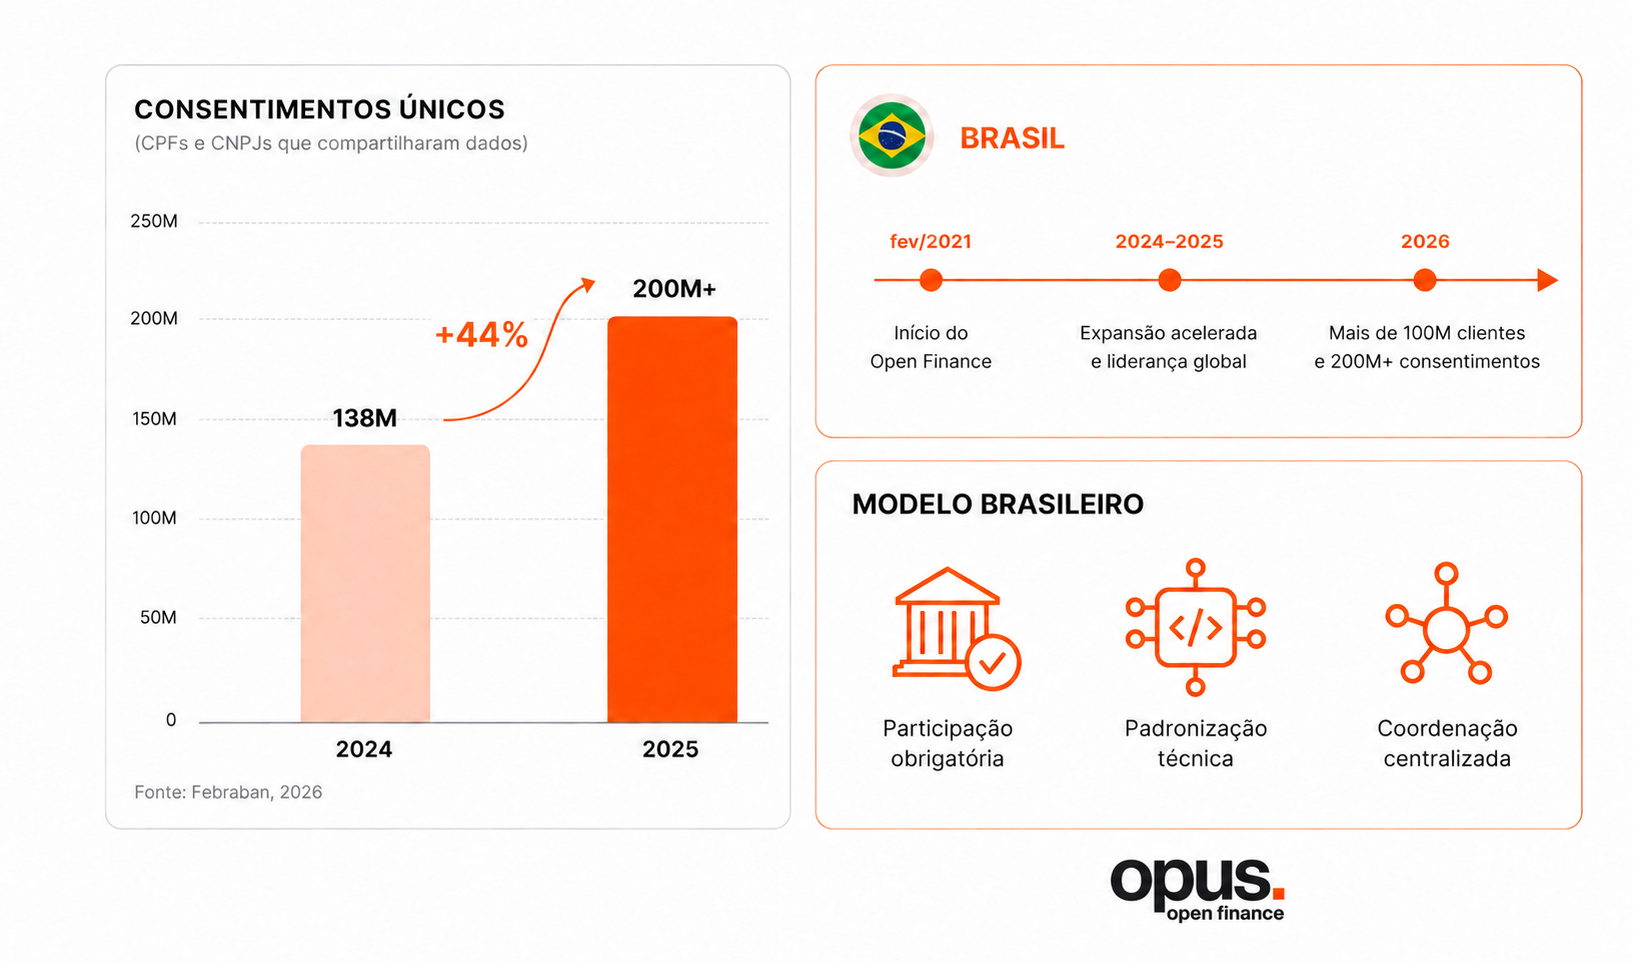
O Brasil lançou o Open Finance em fevereiro de 2021. Cinco anos depois, o país já soma mais de 100 milhões de clientes conectados e mais de 200 milhões de consentimentos ativos, segundo dados oficiais do próprio Open Finance Brasil.
Esses números colocam o Brasil à frente do Reino Unido, da União Europeia e de qualquer outro ecossistema de open finance no mundo.
Mesmo assim, muitas instituições ainda tratam o Open Finance apenas como exigência regulatória. Na prática, a transformação é muito maior: o Open Finance muda a forma como bancos, fintechs e empresas acessam dados, criam produtos financeiros e desenvolvem novos casos de uso para seus clientes.
Se você chegou até aqui por uma exigência regulatória ou uma decisão estratégica em avaliação, este artigo explica o essencial: o que é Open Finance, como funciona, em que estágio o Brasil está e o que essa transformação significa para instituições que avaliam fazer parte.
Índice
Referência rápida
| O que é? | Como funciona? |
| Ecossistema que permite o compartilhamento padronizado de dados financeiros e a movimentação de contas bancárias entre instituições autorizadas, sempre mediante o consentimento do cliente. | O cliente dá consentimento para que uma instituição acesse seus dados mantidos em outra ou, quando aplicável, inicie pagamentos e movimente suas contas por diferentes plataformas, via APIs padronizadas. |
O que é Open Finance?
Um correntista liga pedindo um limite maior de cartão. A resposta vem baseada no histórico que aquele banco tem dele, que pode ser só uma fração da vida financeira real dessa pessoa. Ela também tem conta em outro banco, um cartão de crédito numa fintech e um histórico de pagamentos em dia que ninguém está vendo.
Durante décadas, os dados financeiros dos brasileiros permaneceram isolados dentro das instituições onde foram gerados. Um correntista com bom histórico no Banco A chegava ao Banco B como cliente novo, sem contexto e sem vantagem.
A avaliação de crédito, a oferta de produto e a experiência de onboarding partiam do zero, mesmo quando o histórico completo já existia, só que em outro lugar.
O Open Finance rompe essa lógica.
Sob regulação do Banco Central, formalizada pela Resolução Conjunta nº 1/2020, grandes instituições financeiras passaram a ser obrigadas a criar APIs padronizadas que permitem o compartilhamento de dados do cliente e, em determinadas situações, a iniciação de pagamentos e a movimentação de contas, sempre mediante consentimento explícito do cliente.
O princípio central é claro: o cliente é o verdadeiro titular dos próprios dados e deve poder decidir como eles serão utilizados e compartilhados.
Como funciona o Open Finance no Brasil?
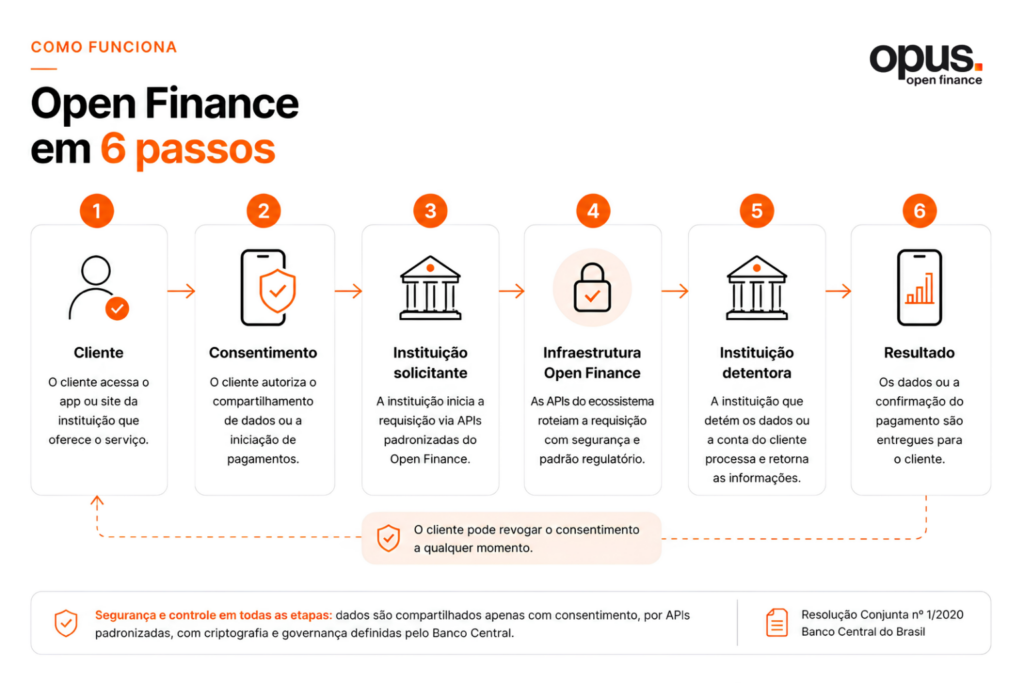
O funcionamento do Open Finance depende de três elementos principais:
1. Consentimento explícito
O cliente autoriza, dentro do aplicativo ou site de uma instituição, o compartilhamento de dados específicos mantidos em outra, ou a iniciação de um pagamento em seu nome.
Esse consentimento tem escopo definido, prazo limitado e pode ser revogado a qualquer momento pelo próprio cliente, com efeito imediato.
Saiba mais sobre como funciona o consentimento no Open Finance aqui →
2. APIs padronizadas
Todas as instituições participantes seguem as mesmas especificações técnicas definidas pelo Open Finance Brasil, o que permite que qualquer instituição autorizada troque dados com qualquer outra, sem precisar de integração sob medida para cada novo parceiro.
3. Princípio da reciprocidade
Segundo o art. 4º, inciso V, da Resolução Conjunta nº 1, quem adere ao ecossistema (voluntária ou obrigatoriamente) ganha o direito de receber dados de outras instituições participantes, mas assume também a obrigação de compartilhar os próprios dados de cliente sempre que houver consentimento válido para isso.
Na prática, uma fintech pode consultar, com autorização do cliente, o histórico de conta corrente, cartão de crédito e operações de crédito que ele mantém em outro banco, sem que o cliente precise reunir extratos ou preencher formulários manualmente.
Como o Open Finance mudou o mercado financeiro
| Tema | Antes do OF | Depois do OF |
| Controle sobre os dados | Restrito ao banco onde foram gerados | Controlado pelo cliente |
| Visão financeira | Fragmentada entre instituições | Mais consolidada |
| Abertura de conta (onboarding) | Lenta e burocrática | Mais rápida e simplificada |
| Análise de crédito | Com retrato parcial do cliente | Mais completa e precisa |
Open Finance vs Open Banking: qual a diferença?
Quem acompanha o tema há mais tempo talvez se lembre do termo “Open Banking”.
Em 24 de março de 2022, o Conselho Monetário Nacional formalizou a mudança de nomenclatura de “Open Banking” para “Open Finance”, refletindo a maior abrangência do ecossistema, que passou a incluir informações sobre:
- investimentos
- câmbio
- seguros
- previdência
- outros serviços financeiros.
Segundo nota oficial do Banco Central do Brasil, a mudança também buscou tornar a iniciativa mais amigável e de fácil compreensão para o público, visando aumentar a predisposição dos clientes a utilizar os produtos e serviços oferecidos pelo Open Finance.
As quatro fases que construíram o ecossistema
O Open Finance foi lançado em fevereiro de 2021 no Brasil e implementado em quatro fases, cada uma ampliando o que podia ser compartilhado.
Fase 1 — Dados Abertos (1º de fevereiro de 2021)
Instituições passaram a publicar, sem necessidade de consentimento, informações padronizadas sobre seus próprios canais, produtos, taxas e tarifas. O objetivo era aumentar a transparência de mercado, permitindo que qualquer sistema consultasse e comparasse ofertas de forma padronizada, com acesso irrestrito.
Fase 2 — Dados do Cliente (13 de agosto de 2021)
Mediante o consentimento do cliente, as instituições passam a compartilhar dados cadastrais e transacionais, como:
- histórico de conta corrente
- poupança
- cartão de crédito
- operações de crédito
- financiamento
- empréstimos
- cheque especial
- antecipação de recebíveis
É a fase em que o Open Finance começa a ter valor real para serviços personalizados.
Fase 3 — Iniciação de Pagamentos (29 de outubro de 2021)
O Open Finance passou a permitir a iniciação de pagamentos via Pix a partir de instituições que não são detentores da conta corrente. Na prática: pagar uma compra em um marketplace sem sair do do ambiente de venda, usando recursos de qualquer banco participante do Open Finance.
Saiba mais sobre o Iniciador de Transação de Pagamentos (ITP) aqui →
Fase 4 — Expansão do ecossistema (15 de dezembro de 2021)
Expansão do escopo das fases 1 e 2, para incluir informações sobre:
- seguros
- previdência privada
- investimentos
- câmbio
- contas-salário
Por que o Open Finance Brasil virou referência global?
Cinco anos depois do lançamento, os números do Open Finance brasileiro colocam o país num patamar que nenhum outro ecossistema do tipo alcançou na mesma velocidade.
Segundo dados do Dashboard do Cidadão do Open Finance Brasil, o país já soma mais de 100 milhões de clientes conectadas e mais de 200 milhões de consentimentos ativos. Entre 2024 e 2025, o número de consentimentos únicos (CPFs e CNPJs que efetivamente compartilharam dados) cresceu 44%, de acordo com a Febraban.
Essa vantagem vem de uma escolha regulatória deliberada: o Brasil optou por um modelo coordenado, com participação obrigatória para as maiores instituições do país (segmentos S1 e S2, além de instituições com mais de 5 milhões de contas) e padronização técnica centralizada desde o primeiro dia.
Modelos voluntários, em que cada instituição adere se quiser, tendem a avançar mais devagar.
Casos de uso do Open Finance que já geram valor
O retorno aparece quando as instituições transformam dados compartilhados em decisões de negócio.
Três casos de uso já mostram isso na prática:
1. Crédito com base em histórico real
Com dados de outras instituições, uma fintech ou banco consegue avaliar o comportamento financeiro real de um cliente novo, em vez de tratá-lo como perfil desconhecido só porque o relacionamento é recente.
Isso inclui informações como:
- Histórico de pagamentos
- Extrato geral de conta
- Fatura de cartão
- Limites de conta
- Saldo
Na prática, esse compartilhamento reduz a assimetria de informação que historicamente encarecia o crédito para quem não tinha relacionamento bancário extenso.
Saiba mais sobre Portabilidade de Crédito no Open Finance aqui →
2. Onboarding acelerado
Com dados compartilhados via Open Finance, uma nova instituição pode completar o KYC e a análise de perfil em minutos, usando informações já validadas por outro banco.
Na prática, isso reduz etapas manuais, diminui a necessidade de preenchimento de formulários e torna a abertura de conta mais fluida, reduzindo o abandono durante o cadastro e aumentando as taxas de conversão de novos clientes.
3. Gestão financeira consolidada (PFM)
O Open Finance permite consolidar, numa única interface, informações financeiras de diferentes instituições.
Na prática, o cliente passa a ter uma visão mais completa de sua vida financeira, podendo acompanhar:
- saldos em múltiplos bancos
- gastos com cartão
- investimentos
- operações de crédito
- todo seu fluxo financeiro consolidado
Como participar do Open Finance Brasil?
Instituições financeiras podem participar do ecossistema como um dos quatro perfis abaixo:
| Perfil | O que faz |
| Transmissor de Dados | Envia os dados do cliente para a instituição autorizada a recebê-los. |
| Receptor de Dados | Recebe e utiliza os dados compartilhados para oferecer produtos, crédito ou serviços personalizados. |
| Iniciador de Transação de Pagamentos (ITP) | Solicita e inicia um pagamento em nome do cliente, via Pix, sem que ele saia do ambiente onde está comprando |
| Detentor de Conta | Instituição onde o cliente detém a conta e executa o pagamento solicitado pelo ITP. |
A participação exige infraestrutura regulatória, APIs padronizadas, gestão de consentimento auditável, monitoramento contínuo e adequação às exigências do Banco Central.
Saiba mais sobre os perfis de participação aqui →
E o que isso significa para o meu negócio?
Se a sua empresa opera no setor financeiro, o Open Finance já deixou de ser uma pauta futura.
A pergunta que vale fazer não é mais “precisamos entrar?”. A essa altura, a resposta já é sim. A questão agora é outra: como transformar essa infraestrutura em geração de valor, em vez de apenas cumprir uma exigência regulatória?
Você está enxergando seus clientes com o histórico completo deles, ou apenas com a fatia que passou pelo seu sistema?
Se seus concorrentes têm acesso ao histórico que você não tem, a sua análise de crédito, o seu onboarding e a sua personalização estão operando com informação incompleta. É justamente aí que o Open Finance deixa de ser apenas infraestrutura regulatória e passa a impactar a capacidade de competir.
Para isso, porém, é preciso uma operação preparada: APIs no padrão do Banco Central, gestão de consentimento auditável, segurança de dados e capacidade de evoluir junto com um sistema que ainda está em expansão
A diferença entre a instituição que usa Open Finance como obrigação e a que usa como oportunidade não está no tamanho. Está na escolha de como montar a operação.
Por que essa mudança vai além da regulação?
O crescimento do Open Finance no Brasil não acontece apenas por obrigação regulatória. O avanço do ecossistema também reflete uma mudança mais ampla na forma como dados financeiros podem melhorar acesso, experiência e competitividade no sistema financeiro.
“Nenhum de nós apostou nisso por esporte. Acreditamos que isso funcionaria porque temos a esperança de que realmente melhore, de verdade, a vida do cidadão comum lá na ponta. É aquele negócio que te faz levantar cedo, sabe? Falar: ‘Bom, vou dar mais um passo na direção de um dia em que as pessoas, sem nem saberem o que é o Open Finance, terão um acesso melhorado ao sistema financeiro como um todo e aprenderão a usar o dinheiro de maneira mais responsável.’”
Ouça mais em Let’s Money #005: Portabilidade de Crédito 2.0 com Francisco Barguil →
Como a Opus pode ajudar
Capturar valor real do Open Finance exige uma camada técnica que vai além de “ter uma API funcionando”: exige servidor de autorização proprietário, gestão de consentimento plataforma de coleta de métricas (PCM), motor de qualidade de dados (MQD) e suporte contínuo em um ecossistema que muda com frequência.
A Opus Open Finance entrega essa infraestrutura como plataforma modular para fintechs e bancos que querem operar no Open Finance sem precisar construir tudo do zero.
São mais de 35 anos de experiência em sistemas de missão crítica, com uma subdivisão dedicada exclusivamente a Open Finance.
Quer entender como isso funcionaria no seu negócio? Fale com o time da Opus Open Finance →

FAQ
O que é Open Finance?
Open Finance é um ecossistema regulado pelo Banco Central que permite, mediante o consentimento explícito do cliente, o compartilhamento de dados financeiros entre instituições autorizadas e a iniciação de pagamentos por diferentes plataformas.
Qual a diferença entre Open Finance e Open Banking?
Open Finance é a nova nomenclatura para o Open Banking, adotada pelo Banco Central do Brasil para tornar o conceito mais amigável e refletir a ampliação da iniciativa para investimentos, câmbio, seguros, previdência e outros produtos e serviços financeiros.
O Open Finance é obrigatório para todas as instituições financeiras?
Não. A obrigatoriedade depende do porte e do perfil regulatório da instituição.
Quais instituições são obrigadas a participar do Open Finance?
Instituições dos segmentos S1 e S2 e instituições com mais de 5 milhões de contas são obrigadas a participar como transmissora de dados.
Instituições com perfil obrigatório no Pix e mais de 500 mil contas ativa são obrigadas a participar como detentora de conta, liquidando pagamentos iniciados por ITP.
O que é S1 e S2?
São categorias regulatórias do Banco Central que classificam instituições financeiras por porte, relevância e impacto potencial sobre a estabilidade do sistema financeiro.
O segmento S1 reúne as maiores instituições financeiras do país, com porte igual ou superior a 10% do PIB ou atuação internacional relevante.
Já o segmento S2 engloba instituições financeiras de grande porte, com ativos superiores a 1% do PIB, mas sem relevância sistêmica global.
É possível participar do Open Finance voluntariamente?
Sim. Instituições que não se enquadram nos critérios obrigatórios podem aderir voluntariamente ao ecossistema Open Finance Brasil.
Por que o Brasil é referência global em Open Finance?
Pela combinação de obrigatoriedade (todos os grandes participantes são obrigados a aderir), padronização técnica centralizada desde o início e velocidade de adoção (100 milhões de clientes em menos de cinco anos).
Modelos voluntários como o britânico levaram muito mais tempo para atingir escala comparável.
O que é consentimento no Open Finance e como ele funciona?
Consentimento é a autorização explícita que o cliente dá para que instituições participantes do Open Finance compartilhem seus dados financeiros e, quando aplicável, iniciem pagamentos e movimentem suas contas bancárias.
Ele tem escopo definido pelo cliente (quais dados ou serviços serão autorizados), prazo renovável e pode ser revogado a qualquer momento, com registro e rastreabilidade seguindo os padrões técnicos do Banco Central.
Como o Open Finance ajuda no crédito?
O compartilhamento de dados financeiros permite análises de crédito mais completas e personalizadas, reduzindo a assimetria de informação que hoje encarece o crédito para quem tem relacionamento bancário mais recente.
Por onde uma fintech ou banco começa a operar no Open Finance?
O primeiro passo é definir em qual perfil do ecossistema a instituição vai atuar (Transmissor, Receptor, Detentor de Conta ou ITP), porque isso determina quais APIs e quais exigências regulatórias se aplicam.
A partir daí, entra a construção ou contratação da infraestrutura técnica: servidor de autorização, gestão de consentimento e conformidade contínua com o Banco Central.
Conclusão
O Open Finance no Brasil deixou de ser apenas uma obrigação regulatória para se tornar uma infraestrutura estratégica do sistema financeiro.
Ao permitir o compartilhamento seguro de dados mediante consentimento do cliente, o modelo cria novas possibilidades para crédito, personalização, onboarding e desenvolvimento de produtos financeiros.
Mais do que atender às exigências regulatórias do Banco Central, participar do ecossistema de Open Finance significa competir em um mercado cada vez mais orientado por dados, interoperabilidade e experiência do cliente.
Instituições que utilizam o Open Finance de forma estratégica tendem a acelerar a inovação, ampliar sua capacidade analítica e criar vantagens competitivas sustentáveis.
Para bancos, fintechs e demais participantes do ecossistema, a pergunta já não é mais se devem participar do Open Finance, mas sim como transformar essa infraestrutura em geração de valor para o negócio. E o primeiro passo para isso é estruturar uma operação capaz de combinar conformidade regulatória, segurança e escalabilidade desde o primeiro dia.