O recurso do Open Finance que torna o dinheiro programável: as transferências inteligentes permitem que o saldo de outro banco chegue à conta certa na hora em que a cobrança vence.
Este conteúdo foi adaptado da newsletter mensal da Opus Open Finance.
Assine a newsletter mensal da Opus
Índice
Bloco de referência rápido
| O que são transferências inteligentes? | O que elas permitem fazer? |
| Transferências inteligentes são um recurso do Open Finance Brasil em que o cliente autoriza, com um único consentimento, que uma instituição mova dinheiro entre contas dele mesmo em bancos diferentes, seguindo regras e limites definidos previamente. | Trazer saldo de outro banco sem sair do aplicativo, pagar parcela e fatura no vencimento com o dinheiro que está em outra conta, recarregar carteira digital automaticamente e levar o saldo parado para uma conta que rende. |
O problema: a fatura vence amanhã e o dinheiro está em outra conta
Imagine uma pessoa que tem o cartão de crédito em um banco digital, mas recebe o salário em outro. A fatura vence amanhã, e o dinheiro para pagá-la existe, mas está em outra conta.
Por isso, para resolver, ela precisa lembrar do vencimento, abrir o aplicativo do banco onde o salário caiu, fazer a transferência e conferir se o valor chegou. Mas se esquecer, a instituição do cartão cobra juros sobre um atraso que nunca foi sobre falta de dinheiro.
Do lado das instituições, a mesma cena aparece com outros nomes:
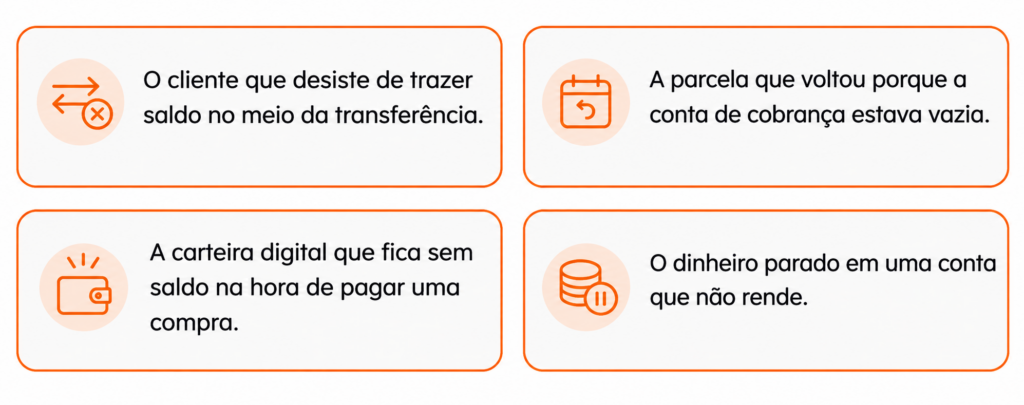
Assim, em todos esses casos, o recurso existe e pertence ao próprio cliente. Ou seja, o que falta é um jeito de movê-lo no momento certo, sem depender de uma ação manual toda vez.
É esse o problema que as transferências inteligentes resolvem.
O que são transferências inteligentes?
Com um único consentimento, o cliente autoriza uma instituição a transferir dinheiro entre suas próprias contas em bancos diferentes, seguindo regras e limites definidos previamente.
O guia oficial do Open Finance Brasil descreve o recurso como uma forma de gestão de saldos em contas relacionadas, para pessoas físicas e empresas. Assim, a instituição decide o gatilho (uma data, um saldo mínimo, a chegada do salário), e o dinheiro se move assim que a regra é atendida.
Quais são os casos de uso das transferências inteligentes?
As cinco situações a seguir parecem produtos diferentes, mas usam a mesma engrenagem: um consentimento único, contas do mesmo titular e uma regra que decide quando o dinheiro se move.
| Caso de uso | O que acontece |
| 1. Trazer saldo de outro banco | O cliente move dinheiro da conta que tem em outro banco para a sua instituição, sem sair do seu aplicativo. |
| 2. Cobrança automática | Cada parcela é paga automaticamente no vencimento, com o dinheiro que o cliente tem em outro banco. |
| 3. Fatura paga antes do atraso | A instituição traz o valor da conta onde é depositado o salário para pagar uma fatura antes do vencimento, e o cliente deixa de pagar juros por esquecimento. |
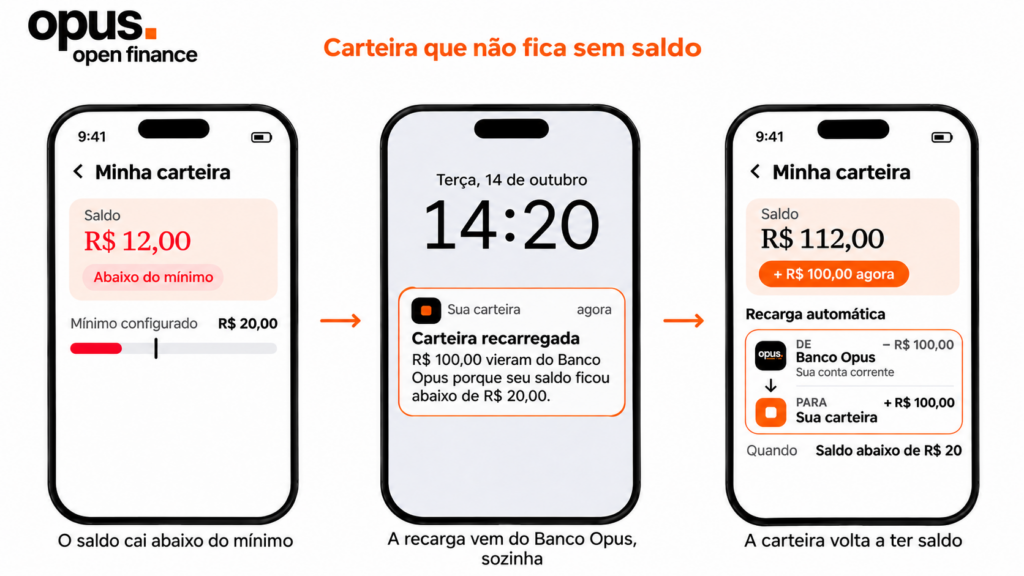
| 4. Carteira que não fica sem saldo | A carteira é recarregada automaticamente em uma data fixa, na hora de uma compra ou quando o saldo fica abaixo de um limite. |
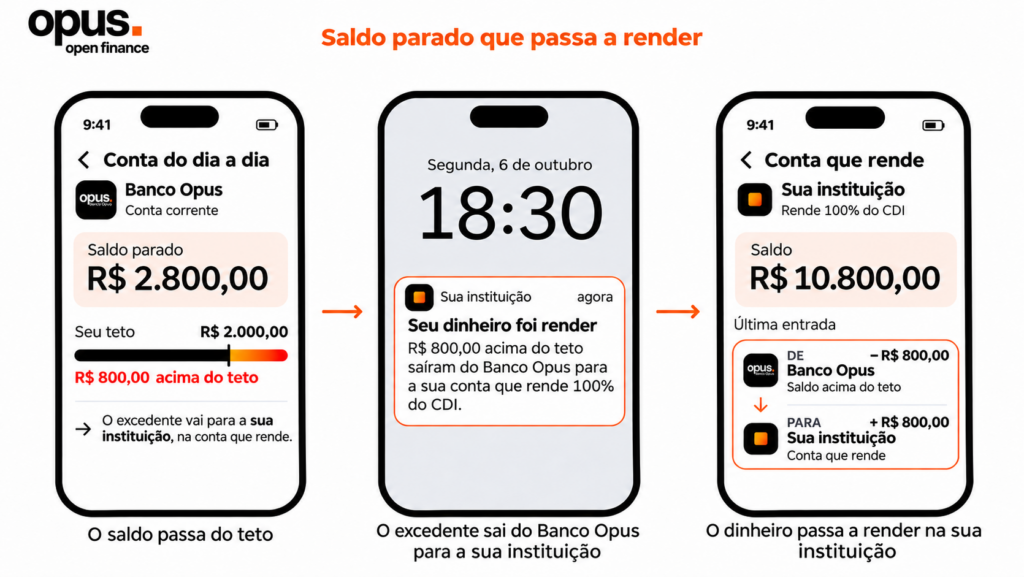
| 5. Saldo parado que passa a render | Tudo o que passa de um valor definido pelo cliente sai da conta do dia a dia e vai automaticamente para uma conta que rende 100% do CDI. |
1. Transferências inteligentes para trazer saldo de outro banco (cash-in)
O Pix resolveu a transferência em si, mas deixou de pé o atrito do caminho.
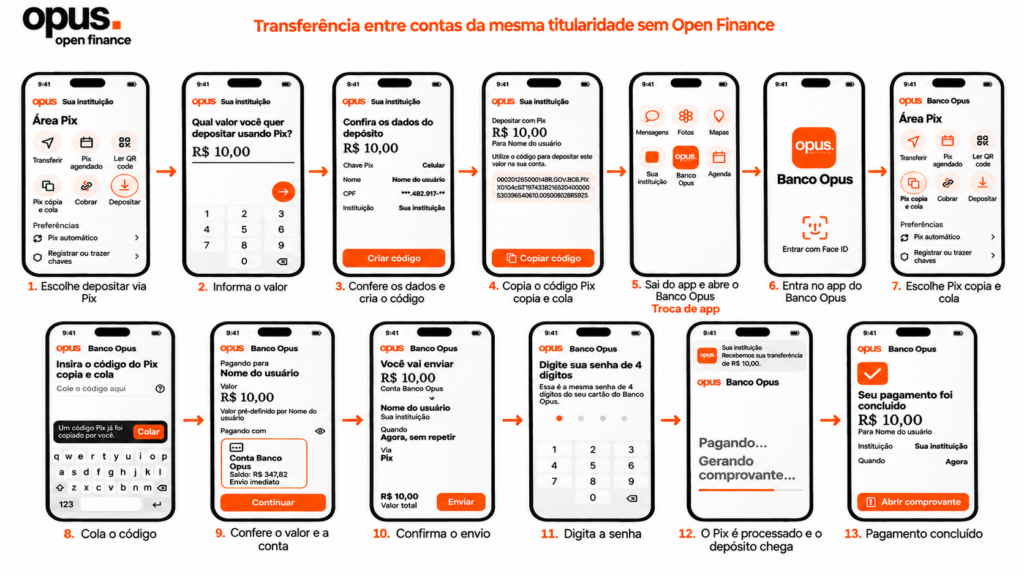
Ou seja, cada uma dessas etapas é um ponto em que o cliente pode desistir e deixar o dinheiro onde estava.
Por outro lado, com a transferência inteligente, o cliente fica no aplicativo da sua instituição e traz o saldo da conta que mantém em outro banco. Basta abrir o app, informar quanto quer trazer e confirmar para o saldo aparecer.
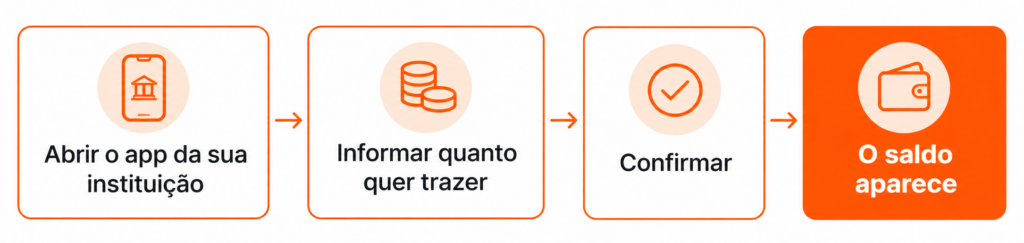
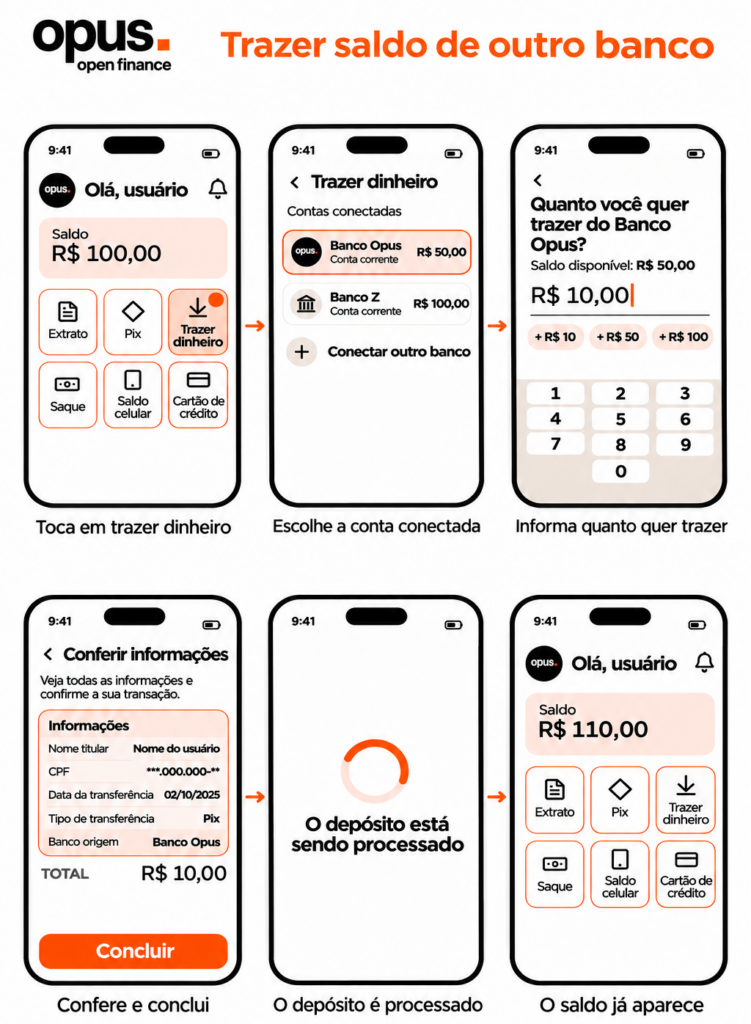
A Opus Open Finance mediu a diferença entre as duas jornadas nos bancos testados:
| Pix copia e cola | Transferência inteligente | |
| Tempo de jornada | 50 s | 6 s |
| Telas | 17 | 5 |
| Redirecionamentos | 2 | Nenhum |
| Autorização | Toda vez | Uma única vez |
Medição própria da Opus Open Finance, média das jornadas dos bancos testados.
Assim, depois do consentimento inicial, o cliente não precisa sair do aplicativo, copiar chave nem autorizar de novo no banco de origem.
Para a instituição, cada real que entra com menos atrito vira saldo recorrente em conta, mais uso do aplicativo e mais informação sobre o comportamento do cliente, que ajuda a personalizar a próxima oferta.
2. Transferências inteligentes na cobrança automática, no dia certo e da conta certa
Uma empresa que concede crédito pode usar as transferências inteligentes para automatizar parte da cobrança.
Nesse modelo, ela abre uma conta de pagamento em nome do próprio cliente, usada apenas para receber os pagamentos do crédito.
Assim, o cliente autoriza a cobrança uma única vez e, no vencimento, o valor sai automaticamente da conta que ele mantém em outro banco para a conta aberta pela empresa. Em seguida, o dinheiro é repassado para quitar a parcela, sem boleto e sem lembrete.
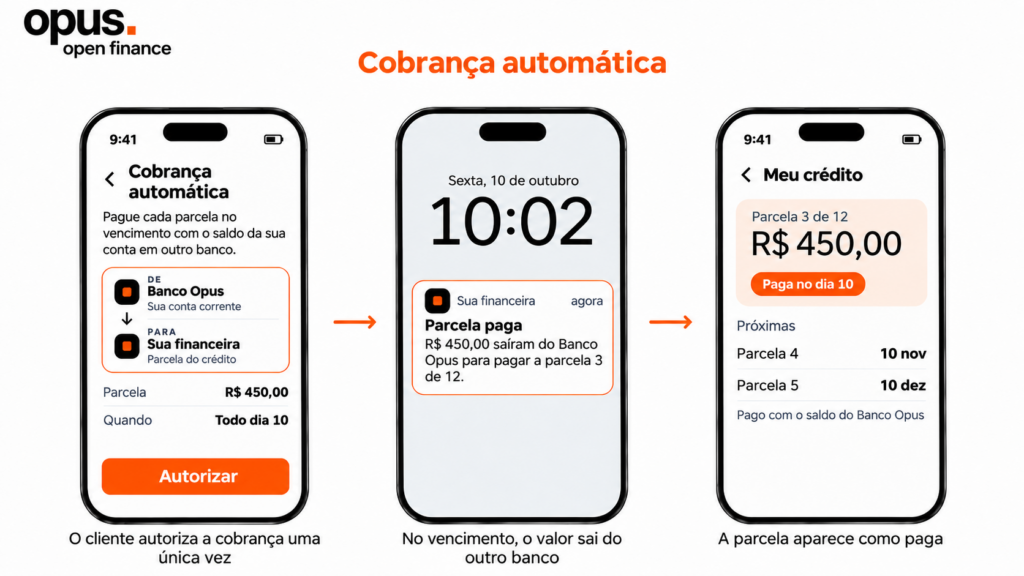
Para proteger o cliente e a operação, a cobrança segue algumas regras:
- Nova tentativa: se não houver saldo no vencimento, a empresa tenta de novo nos dias seguintes, inclusive em fins de semana.
- Teto: a transferência nunca ultrapassa o valor devido.
- Aviso: o cliente recebe uma notificação a cada pagamento.
- Separação de finalidades: contas conectadas apenas para análise de crédito ficam fora da cobrança.
Outra forma de cobrança combina dados e pagamentos
Com o consentimento de compartilhamento de dados, a instituição acompanha o saldo do devedor ao longo do dia e dispara a cobrança assim que o dinheiro entra, inclusive de forma parcial, se o saldo disponível for menor que a dívida.
Em vez de uma data fixa, a cobrança passa a seguir o momento em que o devedor tem de fato como pagar.
3. Transferências inteligentes para pagar a fatura antes do atraso
No caso anterior, quem programa a regra é o credor que quer receber. Aqui a lógica se inverte, porque a instituição usa a regra para evitar que o próprio cliente chegue ao atraso ou ao crédito mais caro.
Assim, voltando à cena de abertura, a instituição do cartão pode programar, com a autorização do cliente, uma transferência automática da conta onde o salário é depositado para pagar a fatura um dia antes do seu vencimento.
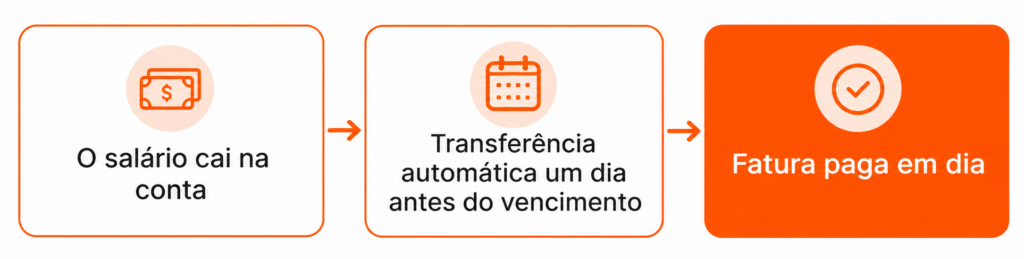
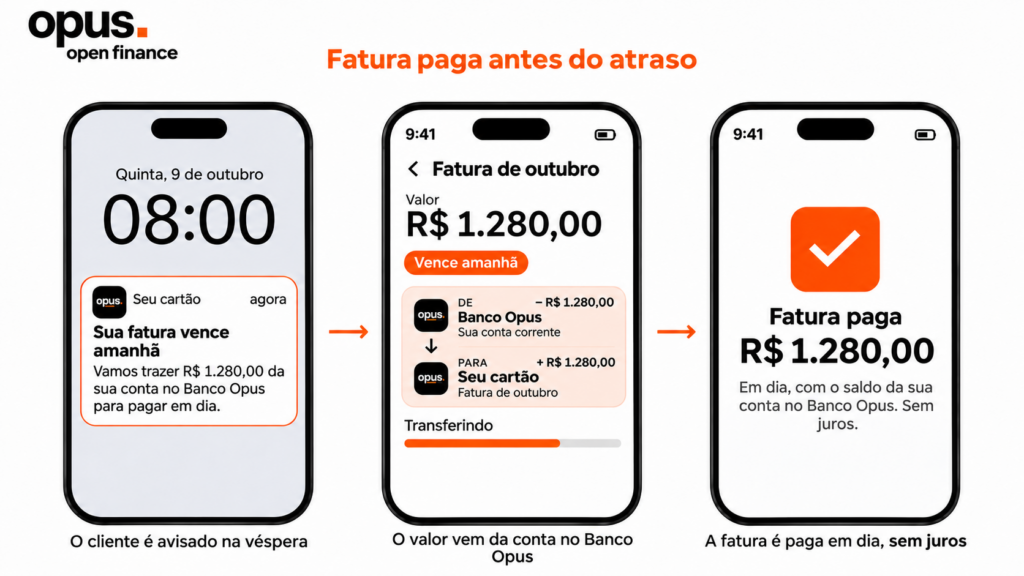
A parcela de um financiamento e a amortização de uma dívida seguem o mesmo raciocínio, com o gatilho na data de vencimento ou na entrada do salário.
Além disso, o próprio Banco Central, no Relatório de Cidadania Financeira 2025, cita um exemplo similar, em que o cliente programa uma transferência automática para cobrir o saldo negativo caso entre no cheque especial de uma instituição, usando o limite de outro banco, onde os juros são menores.
Na leitura da Opus Open Finance, esse é o caso que mais muda a relação com o cliente, porque a instituição passa a ser lembrada como a que ajudou o cliente a escapar do juro.
4. Transferências inteligentes para a carteira digital não ficar sem saldo
Carteiras digitais e contas de pagamento vivem de saldo, e o momento em que ele acaba costuma ser o pior possível, seja no caixa do mercado, na hora de pagar um delivery ou na recarga do transporte.
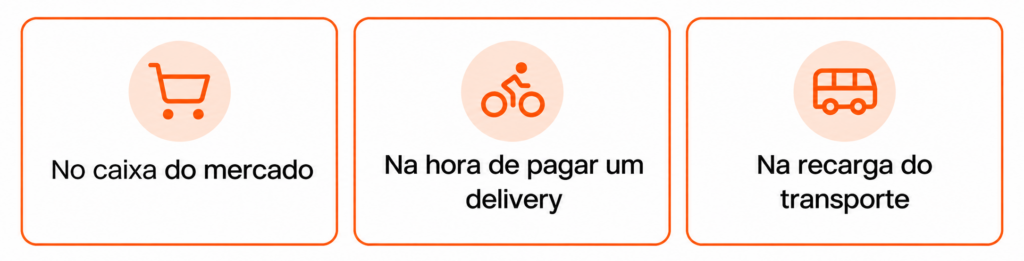
Mas com a transferência inteligente e a autorização do cliente, a carteira é recarregada automaticamente com o dinheiro que ele mantém em outro banco, sem que precise fazer nada.
Assim, a instituição pode programar a recarga por três gatilhos:
- Por saldo: sempre que o saldo cair abaixo de um valor mínimo configurado.
- Por data: em um dia fixo do mês, como o dia seguinte ao do salário.
- Por compra: na hora de pagar, a transferência traz o valor que falta para concluir aquela compra. Funciona como um cash-in, com a finalidade de fechar uma compra específica.
Assim, para quem opera a carteira, são dois ganhos:
- Redução das compras não concluídas por falta de saldo.
- Principalidade, porque mesmo que a sua instituição não seja a conta principal do cliente, a carteira sempre abastecida passa a ser o meio de pagamento do dia a dia e pode, com o tempo, se tornar a conta que ele mais usa.
5. Transferências inteligentes para o saldo parado passar a render
O cliente define quanto quer manter na conta do dia a dia, e tudo o que ultrapassar esse valor vai automaticamente para outra conta dele que rende 100% do CDI.
Por outro lado, se o saldo da conta do dia a dia ficar abaixo do mínimo definido, o caminho se inverte e o dinheiro volta automaticamente para cobrir a diferença.
| Situação | O que acontece |
| Acima do teto | O excedente sai da conta do dia a dia e vai para a conta que remunera mais. |
| Abaixo do mínimo | O dinheiro volta da conta com rendimento para cobrir a diferença no dia a dia. |
Do mesmo modo, os aportes recorrentes em investimento seguem a mesma lógica.
Ou seja, para a instituição que oferece a conta com rendimento, o excedente chega de forma automática, sem esperar que o cliente lembre de transferir.
O que os cinco casos têm em comum: o dinheiro programável
Nos cinco casos, a instituição programa o movimento do dinheiro, ou seja, quando o recurso sai de uma conta, para qual conta vai e até que valor.
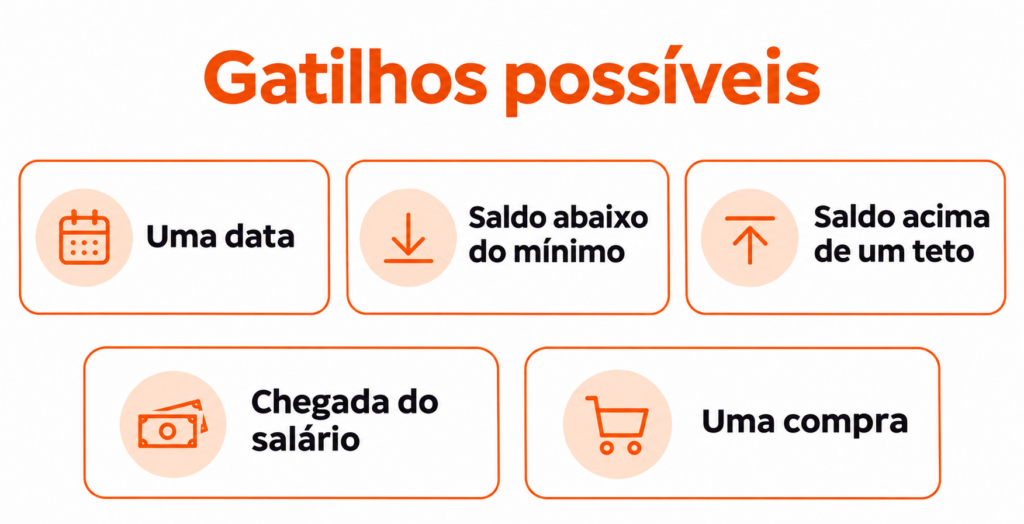
Assim, o momento é decidido por uma regra combinada com o cliente, e os gatilhos possíveis incluem:
- Uma data
- Saldo abaixo do mínimo
- Saldo acima de um teto
- Chegada do salário
- Uma compra.
Do mesmo modo, cada instituição pode criar gatilhos ligados ao próprio modelo de negócio. Ou seja, em vez de esperar que o cliente lembre de agir, ela age por ele, dentro do que ele autorizou.
“Quando a gente fala de transferências inteligentes, a gente está falando de programabilidade do dinheiro, da liberdade que o participante de Open Finance tem para criar novos casos de uso que façam transferências automáticas e facilite a vida do cliente.”
- Pedro Magalhães, Head de Novos Negócios da Opus Open Finance
Como funcionam as transferências inteligentes?
Um consentimento, contas do mesmo titular
Tudo começa com um consentimento.
O cliente autoriza, na instituição que vai fazer as transferências, que ela movimente dinheiro de uma conta que ele mantém em outro banco, e confirma essa autorização no banco de origem uma única vez.
A partir daí, a instituição movimenta os recursos sem nova ação do cliente, sempre dentro das regras e dos limites autorizados.
Por regra, essas transferências só acontecem entre contas de mesma titularidade, ou seja, do mesmo CPF ou do mesmo CNPJ.
Essa restrição limita os casos de uso, mas é também a principal camada de segurança do recurso: mesmo sem confirmar cada transferência, o dinheiro nunca sai do patrimônio do próprio cliente.
O que é a jornada otimizada?
É a forma de contratar o recurso em uma única experiência.
Desde junho de 2026, o cliente pode autorizar a transferência inteligente e, junto, o compartilhamento do saldo da conta de origem, em vez de passar por duas jornadas separadas.
Os dois consentimentos continuam independentes, mas a instituição já sabe se há saldo antes de transferir, o que reduz as tentativas recusadas por falta de dinheiro.
Quem define os gatilhos e os limites das transferências inteligentes?
Para oferecer transferências inteligentes, a instituição precisa operar como iniciadora de pagamentos no Open Finance, com infraestrutura própria ou terceirizada.
É ela, como iniciadora, quem define o gatilho e dispara cada transferência, dentro do que o cliente aprovou.
Além disso, dentro desse enquadramento, as diretrizes do ecossistema permitem combinar três tipos de limite:
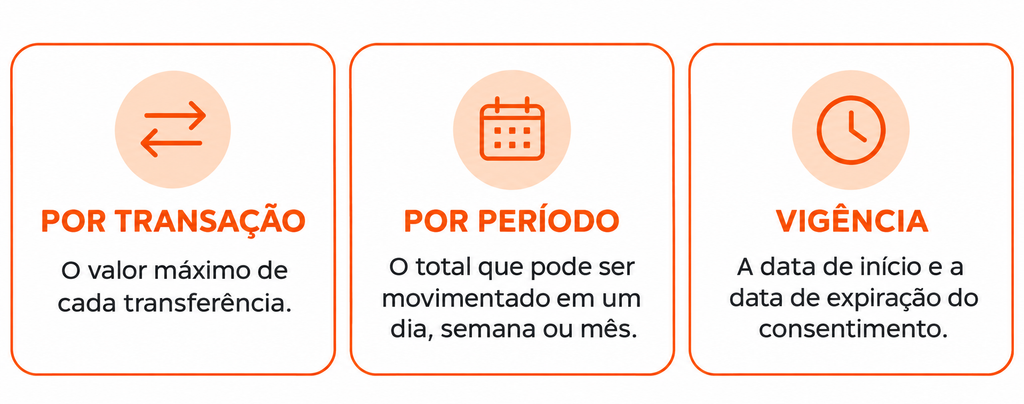
| Limite | O que define |
| Por transação | O valor máximo de cada transferência. |
| Por período | O total que pode ser movimentado em um dia, semana ou mês. |
| Vigência | A data de início e a data de expiração do consentimento. |
Por outro lado, as diretrizes não preveem nova tentativa automática quando a transferência falha. Assim, se não houver saldo, cabe à própria instituição decidir se e quando disparar outra transferência, como faz a empresa de crédito do caso 2.
Quanto custa o saldo que está em outro banco?
Cada brasileiro tem, em média, 6,7 relacionamentos com instituições financeiras diferentes, segundo o Relatório de Cidadania Financeira 2025 do Banco Central.
Ou seja, boa parte do dinheiro do seu cliente está em uma conta que não é a sua.
Esse saldo que mora fora tem custo em três frentes:
1. Float
O saldo que os clientes mantêm parado em conta é aplicado e gera rendimento para a instituição que o guarda. Mas se ele está em outro banco, é o outro banco que fica com esse ganho.
2. Cobrança
O custo surge quando uma parcela deixa de ser paga por falta de saldo, enquanto outra conta do mesmo cliente teria dinheiro suficiente para pagá-la.
3. Conversão
Cada etapa manual de uma transferência abre espaço para o cliente desistir no meio do caminho.
O que os números do mercado mostram sobre iniciação de pagamentos
A iniciação de pagamentos, que é o trilho das transferências inteligentes, cresceu rápido entre 2023 e 2025:
| Ano | Valor movimentado |
| 2023 | R$ 624 milhões |
| 2024 | R$ 3,2 bilhões (5 vezes o valor de 2023) |
| 2025 | R$ 15,3 bilhões |
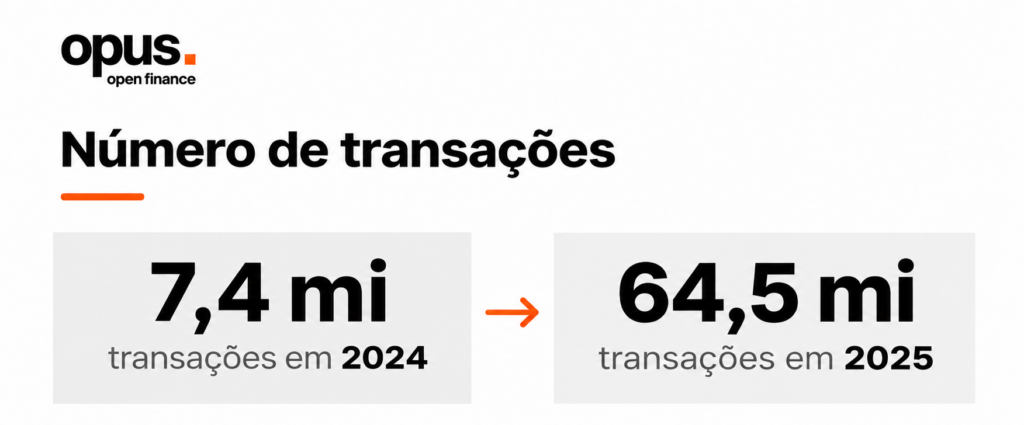
Do mesmo modo, o número de transações acompanhou o valor e passou de 7,4 milhões em 2024 para 64,5 milhões em 2025.
Assim, as transferências inteligentes, em particular, já operam em escala.
Por exemplo, no levantamento que o Banco Central fez com as participantes durante o segundo semestre de 2024, uma única instituição movimentou R$ 520 milhões com o recurso.
O que perguntar antes de colocar transferências inteligentes no roadmap
Três perguntas ajudam a transformar o interesse em plano.
1. Onde está o saldo dos seus clientes, e quanto dele você gostaria que estivesse na sua instituição?
Com 6,7 relacionamentos por pessoa, a resposta raramente é pequena, e por isso medir esse número é o que justifica o investimento.
2. Qual regra resolve um problema real do seu cliente?
O melhor caso para começar costuma ser o que já gera dor, seja o cliente que desiste da transferência, a parcela que deixa de ser paga ou o saldo parado.
3. A sua instituição vai operar como iniciadora com infraestrutura própria ou terceirizada?
É a mesma pergunta de construir ou comprar que a Opus Open Finance já analisou, e a resposta define se o time vai cuidar da manutenção da API ou do desenho das regras.
E o que isso significa para o meu negócio?
As transferências inteligentes são, na leitura da Opus Open Finance, um dos exemplos mais claros do valor do Open Finance: uma capacidade criada pela regulação que só vira vantagem para quem a transforma em produto.
O cash-in traz saldo e float para a sua instituição, a cobrança automática reduz as parcelas que deixam de ser pagas por falta de saldo, e a carteira sempre abastecida aumenta a principalidade.
Essa vantagem é maior enquanto o recurso ainda não virou padrão de mercado. A instituição que constrói antes da concorrência conquista saldo, engajamento e dados antes que outras ofereçam o mesmo.
Como a Opus Open Finance pode ajudar
Para oferecer transferências inteligentes, a sua instituição precisa operar como iniciadora de pagamentos, com consentimento de longo prazo, gatilhos, limites e jornada otimizada funcionando em conformidade com as regras do Open Finance.
A Opus Open Finance cuida dessa parte para você: uma plataforma modular, que atende a todos os perfis do ecossistema, e um time que assume a evolução e a manutenção regulatória no seu lugar.
Assim, o seu time fica livre para o que gera resultado: escolher os casos de uso e desenhar as regras que trazem o dinheiro do cliente para a sua instituição.
Quer descobrir quais casos de uso de transferências inteligentes fazem sentido para o seu negócio?
Fale com os especialistas da Opus Open Finance aqui →

FAQ
O que são transferências inteligentes?
Transferências inteligentes são um recurso do Open Finance Brasil que permite a uma instituição mover dinheiro entre contas do mesmo titular em bancos diferentes, a partir de um único consentimento do cliente. Cada transferência segue regras e limites definidos previamente, como uma data, um saldo mínimo ou a chegada do salário.
Quais são exemplos de transferências inteligentes?
Os casos de uso mais comuns são trazer saldo de outro banco sem sair do aplicativo (cash-in inteligente), pagar parcelas e faturas no vencimento com o dinheiro de outra conta, recarregar carteira digital automaticamente e mover o saldo parado para uma conta que rende.
Além disso, o guia do Open Finance Brasil cita investimentos inteligentes e proteção contra o uso desnecessário do cheque especial.
Transferência inteligente é a mesma coisa que Pix Automático?
Não. No Pix Automático, o recebedor é uma pessoa jurídica que presta um serviço (conta de luz, assinatura, escola), e os pagamentos são agendados por um motor de recorrência.
Na transferência inteligente, o recebedor é o próprio pagador, pessoa física ou jurídica de mesma titularidade, e a iniciadora dispara cada transferência de forma imediata, dentro dos limites do consentimento.
O cliente precisa autorizar cada transferência?
Não. O cliente autoriza uma única vez, na instituição que vai fazer as transferências, e confirma no banco de origem.
Depois disso, a instituição movimenta os recursos sem nova ação dele, sempre dentro dos limites por transação, por período e de vigência que foram aprovados.
Quanto tempo vale o consentimento de uma transferência inteligente?
O próprio consentimento define a validade, com data de início e data de expiração. Um prazo máximo de duração é opcional. Ou seja, até expirar, as transferências acontecem dentro dos limites aprovados, sem nova autorização.
Como oferecer transferências inteligentes com segurança?
A principal camada de segurança está na própria regra do recurso: as transferências só acontecem entre contas de mesma titularidade, do mesmo CPF ou do mesmo CNPJ.
Por isso, mesmo sem confirmar cada transferência, o dinheiro nunca sai do patrimônio do próprio cliente.
Além disso, o consentimento traz os limites por transação, por período e de vigência aprovados pelo cliente, usa o padrão de segurança do Open Finance e pode ser cancelado no ambiente da iniciadora ou do banco de origem.
O cliente pode cancelar uma transferência inteligente?
O cliente pode cancelar a autorização a qualquer momento, no ambiente da instituição iniciadora ou no banco de origem.
Mas uma transferência já disparada não pode ser cancelada individualmente. Ou seja, o que se encerra é o consentimento, e com ele as transferências seguintes.
Quem pode oferecer transferências inteligentes?
Uma instituição que opere como iniciadora de pagamentos no Open Finance, com infraestrutura própria ou terceirizada. É ela quem cria o produto, define o gatilho e dispara as transferências, dentro do que o cliente autorizou.
Os bancos são obrigados a oferecer transferências inteligentes?
Sim. O guia do Open Finance Brasil, atualizado em 5 de abril de 2024, torna obrigatório aos detentores de conta oferecer a solução que permite a transferência automática de fundos.
No entanto, quem cria o produto e dispara as transferências é a iniciadora, que por vezes é outra instituição.
O que acontece se não houver saldo na conta de origem?
As diretrizes do ecossistema não preveem nova tentativa automática para transferências inteligentes. Assim, cabe à instituição iniciadora decidir se e quando disparar outra transferência. Com a jornada otimizada, ela pode consultar o saldo antes de transferir e evitar tentativas recusadas.